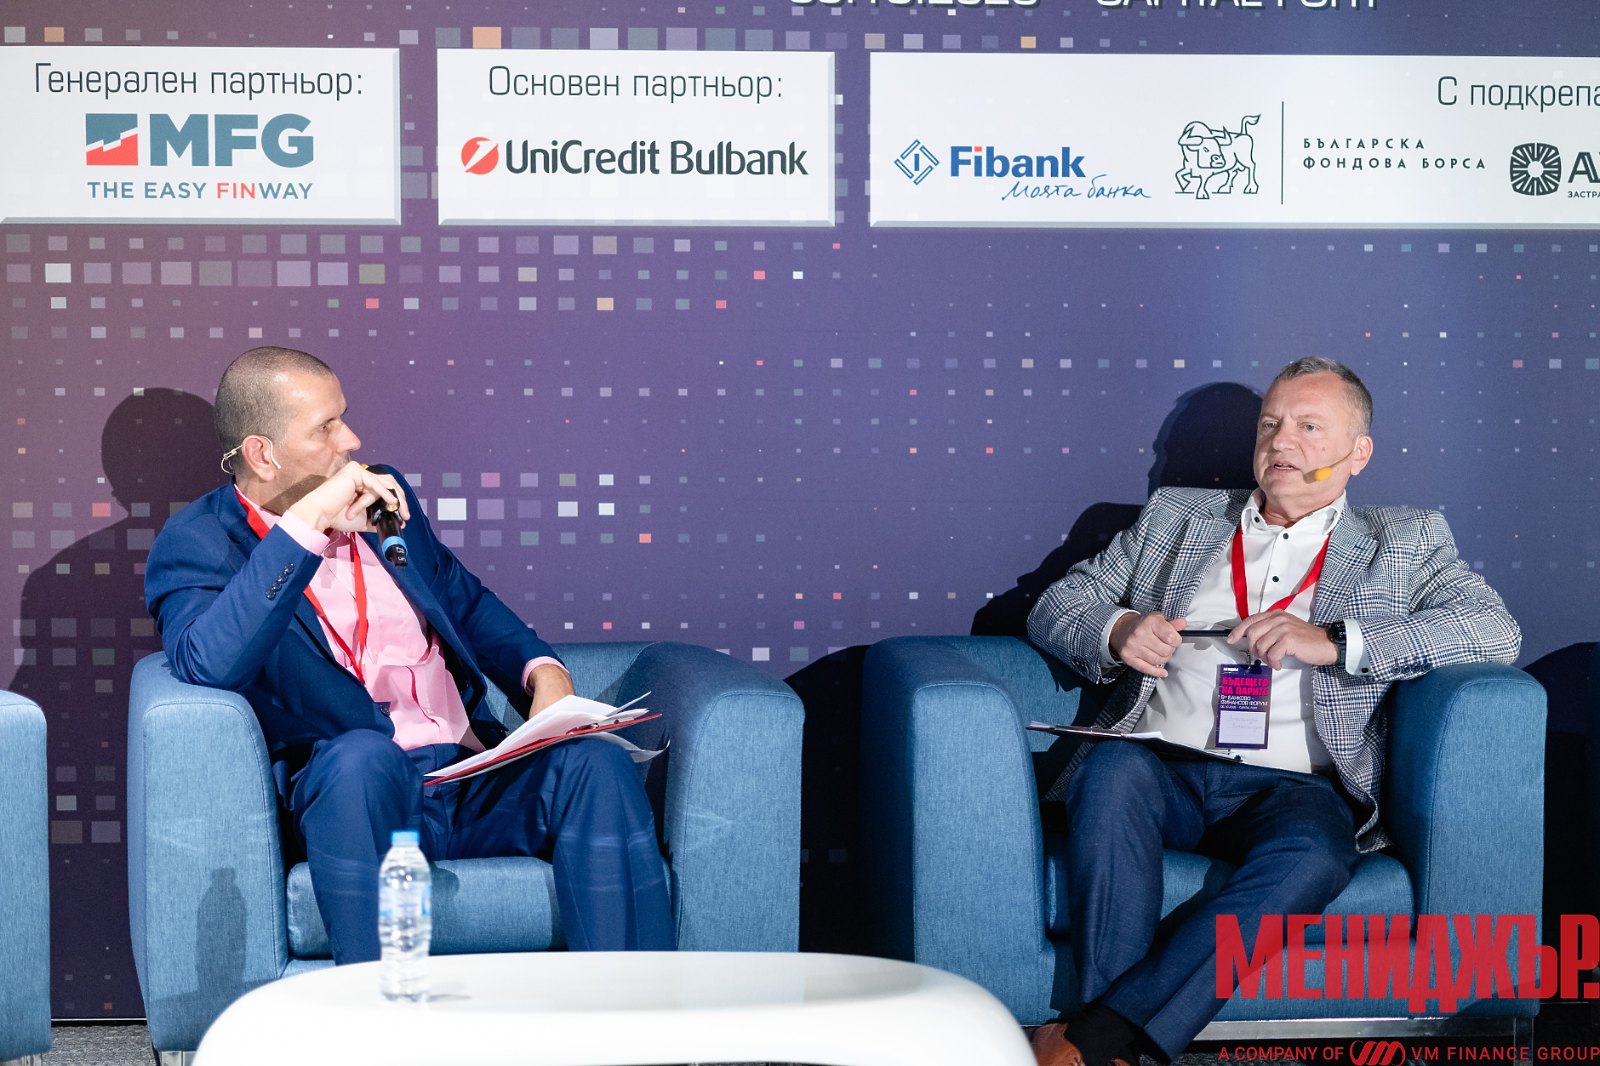
На 6 октомври 2026 г. участвах в 9-ия банково-финансов форум „Бъдещето на парите“ на „Мениджър“ в Capital Fort, София, в разговор с Иван Нончев, главен редактор на „Мениджър Нюз“, на тема „Спестявания по време на инфлация – как да защитим парите си?“. Ето основните мисли от разговора, с данните към деня на форума.
Когато говорим за бъдещето на парите, обикновено мислим за дигитални плащания, изкуствен интелект, дигиталното евро или Bitcoin. Аз започнах с един по-земен въпрос: как да запазим покупателната способност на парите, които вече сме спечелили?
Първо резерв, после инвестиции
Ден преди форума „Тренд“ публикува национално представително проучване (10–16 септември 2026 г., 1000 души): 91% от българите не инвестират, а 58% нямат никакъв финансов резерв за загуба на работа, инцидент или заболяване. 67% не спестяват изобщо, макар делът на спестяващите да расте – от 24% през 2024 г. до 30% през 2026 г.
Затова започнах с една разлика, която често се пропуска: спестяването и инвестирането не са едно и също.
- Спестяването отговаря на въпроса „Ще имам ли пари, когато ми потрябват?“. Целта е сигурност и бърз достъп.
- Инвестирането отговаря на въпроса „Ще купуват ли тези пари толкова, колкото днес, след 10 години?“. Цената за това е риск.
Имаме нужда и от двете – и то в този ред.
Положителна лихва не е положителна реална доходност
Ако имаме 10 000 € в сметката, след година вероятно пак ще виждаме 10 000 €. Но ако цените са нараснали, с тях ще купим по-малко. При 2% лихва и 4% инфлация 10 000 € стават 10 200 €, но купуват колкото около 9 808 € днес. След данъка от 8% върху лихвата – около 9 792 €.
Реалните числа към деня на форума са по-лоши. Годишната инфлация през септември е 5,6% (експресна оценка на НСИ). Средната лихва по новите срочни депозити през август е 1,38%, а по разплащателните сметки – 0,01%. Реално средният нов депозит губи около 4% покупателна способност годишно, а парите в разплащателна сметка – над 5%. За пет години цените са се повишили с 43,2%: 10 000 €, държани без доходност от 2021 г., днес купуват колкото около 6 980 € тогава.
Има и парадокс: ЕЦБ вдигна лихвите два пъти тази година (депозитната ѝ лихва е 2,50% от 10 септември), а средната лихва по новите депозити у нас дори спадна през юли и август. Банките имат много ликвидност и нямат нужда да се борят за депозити.
За какво са парите и кога ще потрябват?
Не започвам с въпроса „Кой актив е най-добър?“, а с „За какво са тези пари и кога ще ми трябват?“. Аварийният резерв трябва да е леснодостъпен. Парите за разход след година имат друга задача от парите за пенсия след двадесет години. Ако инвестираме резерва в нещо, което може да падне или да се продава трудно, рискуваме да продаваме в най-лошия момент.
Няма актив, който да дава едновременно висока доходност, пълна ликвидност и гарантирана защита от инфлация. Депозитите са предвидими, но изостават от инфлацията. Акциите създават реална стойност, но се колебаят. Златото не носи доход. Имотите са неликвидни. Bitcoin може да падне много – и не е заместител на резерва. Това не е класация, а различни функции; диверсификацията е признание, че не знаем предварително кой актив ще се представи най-добре.
И още нещо за еврото: от 1 януари 2026 г. лихвената среда се определя от ЕЦБ, влоговете са гарантирани до 100 000 € на човек в банка, а спестяванията в евро могат да се сравняват с облигации в цялата еврозона без валутен риск. Дигиталното евро обаче е средство за плащане, не за спестяване – то не пази от инфлация.
ДЦК: реално данъчно предимство, но не защита от инфлация
Държавните ценни книжа са заем към държавата, не депозит. Важни са падежът, купонът, цената на покупка и доходността до падежа – купонът не е същото като доходността.
- Данъците: лихвата по депозити се облага с 8%, а лихвите по български държавни облигации не се облагат. За да се изравни с 5-годишните ДЦК от аукциона на 28 септември (4,02%, необлагаеми), депозитът трябва да носи около 4,37% брутно. Средният нов депозит носи 1,38%.
- Но и 4,02% е под инфлацията от 5,6%. Данъчното предимство подобрява сметката, но не е защита от инфлация.
- Лихвеният риск е реален: същата 5-годишна емисия е пласирана при 3,33% през април, 3,43% през юли и 4,02% през септември – за пет месеца цената ѝ е паднала с около 2,5–3%. Държани до падежа, ДЦК се държат предвидимо; продадени по-рано, може да донесат загуба.
ДЦК за граждани. През юли 2026 г. промените в Закона за държавния дълг създадоха рамка за специални ДЦК за физически лица, без такси при първичното придобиване, а на 29 септември правителството одобри план за действие. Законът обаче дава възможност, а не задължение за емисии. Към 6 октомври няма работеща платформа, обявена емисия или конкретни условия – затова не бива да обещаваме дата, лихва или минимална сума. И още: държавата има нужда да финансира дефицит (до 5,7% от БВП тази година). Това само по себе си не е нито добро, нито лошо – купувайте заради условията, не заради лозунга.
Пет въпроса преди всяко решение
- Каква е целта на тези пари: спестяване или инвестиция?
- Кога ще ми бъдат необходими?
- Каква е очакваната нетна доходност след разходи, данъци и инфлация?
- Какво може да се обърка и как бих реагирал?
- Мога ли да понеса неблагоприятния сценарий, без да застраша финансовата си стабилност?
За ДЦК добавям три проверки: доходността до падежа, всички разходи и цената при продажба преди падежа. А при сравнение с депозит първо умножавам депозитната лихва по 0,92, за да видя нетната.
Държавата не взима данък от лихвата по ДЦК. Инфлацията обаче взима.
Бъдещето на парите ще зависи не само от това дали са хартиени, цифрови или криптографски, а и от това дали разбираме каква покупателна способност стои зад числото в сметката ни.
Прочетете още
Темите от разговора – резерв, реална доходност, риск и разпределение на парите според целта и срока – са разгледани подробно в „Йога за вашите пари“ и във „Финансовата и инвестиционна интелигентност“ от поредицата „Осъзнатият инвеститор“. Всички мои участия във форуми и лекции: Участия и събития. Страница на форума: manager.bg.
Данни към 6 октомври 2026 г. Източници: „Тренд“ (проучване, септември 2026), НСИ, БНБ, ЕЦБ, Министерство на финансите, ЗДДФЛ, Закон за държавния дълг (ДВ, бр. 62/2026). Материалът е с образователна цел и не представлява индивидуален инвестиционен, данъчен или правен съвет.