CLARITY Act, Федералният резерв, променящата се петгодишна доходност и междинните избори в САЩ се събират в необичайно показателен момент за Bitcoin.
Bitcoin отново се движи около $80 000.
След спада под $58 000 по-рано тази година последва впечатляващо възстановяване. Но според мен по-интересният въпрос не е:
Ще пробие ли Bitcoin $80 000 и ще започне ли ново движение нагоре?
По-добрият въпрос е:
Каква част от инвестиционната теза при $80 000 вече зависи от няколко външни за самия Bitcoin фактора, които трябва да се развият благоприятно приблизително по едно и също време?
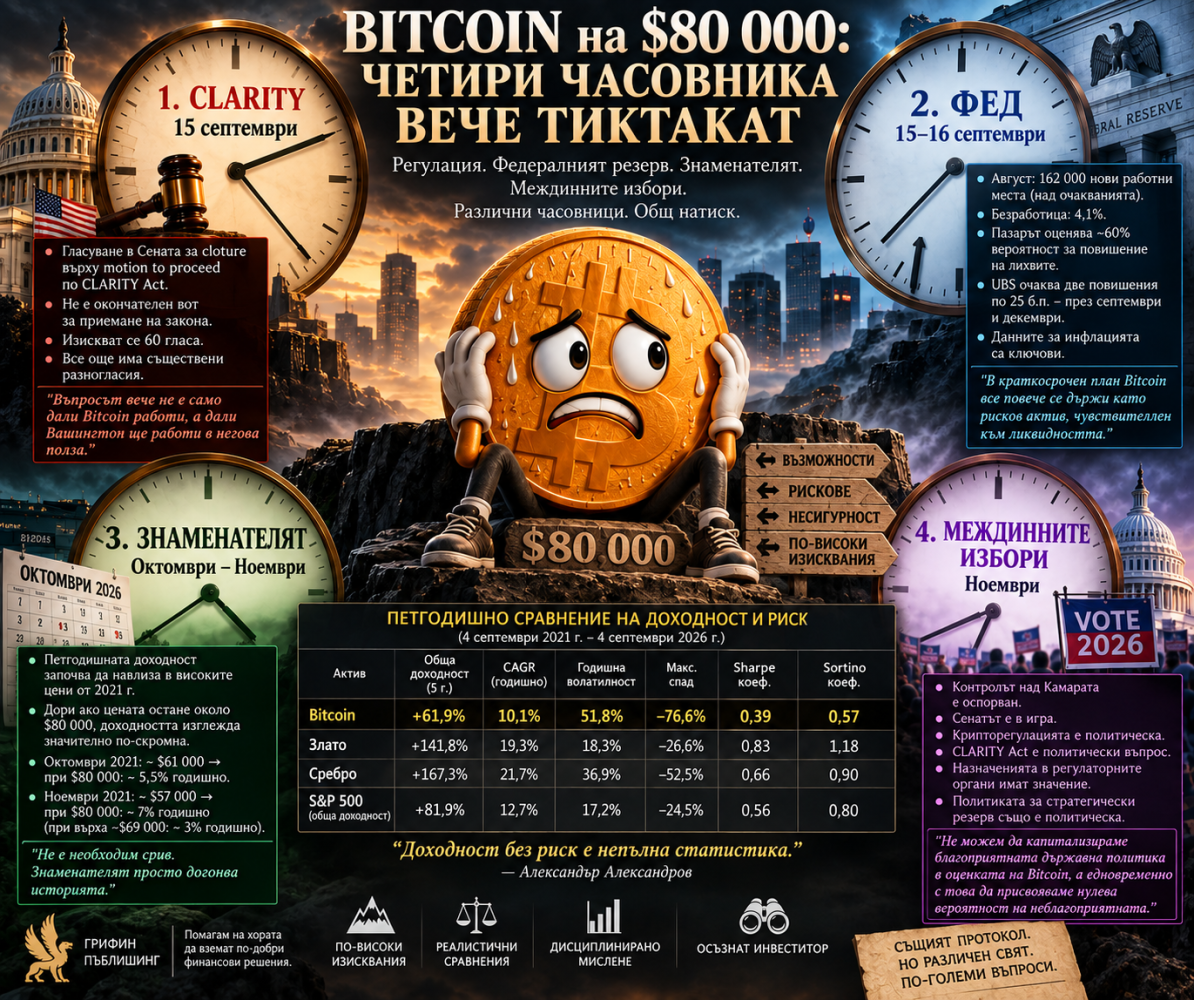
Защото в момента тиктакат четири различни часовника.
И забележително малко от тях имат нещо общо с протокола, копаенето, hash rate или прочутото ограничение от 21 милиона Bitcoin.
Те са свързани с Вашингтон, Федералния резерв, календарната математика и политиката.
Часовник №1: 15 септември – CLARITY
15 септември може да се окаже важна дата за американската криптоиндустрия.
На тази дата Сенатът трябва да гласува допускане за разглеждане (cloture) по Digital Asset Market Clarity Act. (Известен като закона CLARITY)
Това не е окончателно гласуване за приемането на CLARITY Act.
Това е процедурна стъпка, която определя дали Сенатът може да продължи към разглеждане на законопроекта. За cloture са необходими 60 гласа, а по редица въпроси все още има разногласия.
Разликата е важна. Но тя показва и нещо интересно за еволюцията на Bitcoin.
Bitcoin започна с изключително радикална идея – парична мрежа, създадена именно с цел да намали зависимостта от доверени посредници.
Днес обаче значителна част от оптимистичния инвестиционен разказ („наратив“) около Bitcoin все повече зависи именно от такива посредници:
- ETF одобрения.
- Участие на банки.
- Благоприятни правила за попечителство и счетоводно отчитане.
- Регулаторна класификация.
- Политика за стратегически резерв.
- Законодателство за пазарната структура.
Нищо от това не прави непременно Bitcoin по-лош актив.
Но го прави различна инвестиционна теза.
Въпросът вече не е просто дали Bitcoin работи.
Все по-често въпросът е дали Вашингтон ще работи в полза на Bitcoin.
Часовник №2: 15–16 септември – Федералният резерв
Почти по същото време заседава Федералният резерв.
И средата за паричната политика се промени съществено.
Американската икономика добави 162 000 работни места през август – значително над очакванията – а безработицата остана 4,1%. Пазарната вероятност за повишение на лихвите през септември се покачи до около 58–60%. UBS вече очаква две увеличения с по 25 базисни пункта – през септември и декември.
Затова предстоящите данни за инфлацията имат огромно значение.
И тук Bitcoin се сблъсква с още един въпрос за собствената си идентичност.
За сравнително кратката си история доминиращите разкази за него се променяха:
дигитални пари → валута → дигитално злато → защита от инфлация → средство за съхранение на стойност → институционален актив → ETF актив → корпоративен резервен актив → стратегически резервен актив.
Но в краткосрочен план Bitcoin все повече се държи като нещо доста по-познато:
рисков актив, чувствителен към ликвидността.
Това не обезсилва Bitcoin.
Просто означава, че тези данни трябва да бъдат включени в инвестиционната теза, вместо да бъдат отхвърляни, когато не съвпадат с предпочитания разказ.
Часовник №3: октомври и ноември – знаменателят започва да догонва историята
Това вероятно е най-малко обсъжданият от четирите часовника.
Според мен може да се окаже и най-интересният.
Bitcoin не трябва да се срине, за да изглежда историята на неговата доходност значително по-различно през следващите месеци.
Цената дори не трябва да падне.
Достатъчно е календарът да продължи напред.
Едногодишните и двугодишните сравнения вече стават по-малко впечатляващи. Но особено интересна според мен е петгодишната подвижна доходност.
Защо пет години?
Първо, защото това е периода, разглеждан от инвестиционни комитети и интелигентни индивидуални инвеститори (А и защото началната дата вече навлиза директно в големия бичи пазар на Bitcoin от 2021 г. А това променя знаменателя.)
Какво всъщност се случи през последните пет години?
Вместо да питаме дали Bitcoin е поскъпнал, нека зададем по-полезен инвестиционен въпрос:
Как се е представил инвеститорът в Bitcoin спрямо реалистичните алтернативи – и колко риск е трябвало да поеме, за да получи тази доходност?
За периода приблизително от 4 септември 2021 г. до 4 септември 2026 г. сравнението изглежда така:
| Актив | Обща доходност (5 г.) | CAGR (годишно) | Годишна волатилност | Максимален спад | Sharpe | Sortino |
|---|---|---|---|---|---|---|
| Bitcoin | +61,9% | 10,1% | 51,8% | –76,6% | 0,39 | 0,57 |
| Злато | +141,8% | 19,3% | 18,3% | –26,6% | 0,83 | 1,18 |
| Сребро | +167,3% | 21,7% | 36,9% | –52,5% | 0,66 | 0,90 |
| S&P 500 (обща доходност) | +81,9% | 12,7% | 17,2% | –24,5% | 0,56 | 0,80 |
При S&P 500 използвам обща доходност с реинвестирани дивиденти.
И това е умишлено. Дивидентите не са счетоводно неудобство, което трябва да премахнем, за да направим сравнението „честно“.
Те са част от икономическата доходност, която инвеститорът в акции действително получава. Да ги изключим, защото Bitcoin и златото не плащат дивидент, би било приблизително като да изключим наема от доходността на недвижим имот, защото златото не плаща наем.
Разликата е част от инвестиционното сравнение – не нещо, което трябва да нормализираме.
А сега погледнете какво всъщност казват числата
Тук сравнението става неудобно.
За тези пет години Bitcoin не просто изостава от златото и среброто.
Той изостава и от обикновения, „скучен“ американски фондов пазар (измерен през S&P500).
Bitcoin носи около 10,1% средногодишна доходност.
S&P 500 с реинвестирани дивиденти – около 12,7%.
Златото – около 19,3%.
Среброто има най-високата обща доходност от четирите.
Но абсолютната доходност е само половината от историята.
Инвеститорът в Bitcoin е трябвало да понесе около 52% годишна волатилност.
При S&P 500 тя е около 17%.
При златото – около 18%.
Дори при среброто – актив, който трудно бихме нарекли нисковолатилен – тя е около 37%.
А сега погледнете максималния спад.
- Bitcoin: –76,6%.
- S&P 500: –24,5%.
- Злато: –26,6%.
- Сребро: –52,5%.
С други думи, инвеститорът в Bitcoin е понесъл приблизително три пъти по-висока волатилност от инвеститора в S&P 500 и приблизително три пъти по-дълбок максимален спад – при по-ниска доходност за периода.
Това според мен заслужава повече внимание от поредната прогноза за Bitcoin на $150 000, или 1,000,000.
Може би най-интересното сравнение е със златото
Bitcoin постоянно е определян като „дигитално злато“.
Добре. Нека сравним двете.
За последните пет години златото е поскъпнало с приблизително 142%, срещу около 62% за Bitcoin.
И го е направило при приблизително 18% годишна волатилност, срещу близо 52% при Bitcoin.
Максималният му спад е около 27%, срещу близо 77% при Bitcoin.
Разликата остава и след корекция за риск.
Sharpe ratio на Bitcoin е приблизително 0,39.
При златото – около 0,83.
Sortino на Bitcoin е около 0,57.
При златото – около 1,18.
Тоест през този конкретен петгодишен период:
Златото е донесло значително по-висока доходност при значително по-нисък риск.
Това не доказва, че златото ще изпревари Bitcoin през следващите пет години.
Но означава, че ако наричаме Bitcoin „дигитално злато“, не можем да си спестим сравнението с истинското злато.
„Но волатилността не е риск“
Това е разумно възражение.
Съгласен съм, че волатилност и риск не са едно и също.
Sharpe наказва както негативната, така и позитивната волатилност, а инвеститорите обикновено не се оплакват, когато активът им неочаквано поскъпне с 15%.
Точно затова включвам и Sortino.
Sortino се концентрира върху неблагоприятните отклонения.
Но Bitcoin не става внезапно по-добър, когато престанем да го наказваме за позитивната волатилност.
Петгодишният му Sortino остава под този на златото и S&P 500.
А максималният спад изобщо не изисква сложна статистика.
Инвеститор, който получава около 10% годишно, но в един момент гледа как инвестицията му е загубила приблизително 77% от стойността си, преживява нещо съвсем различно от инвеститор, който получава около 13% годишно при максимален спад около 25%.
Доходност без риск е непълна статистика.
А сега преместете часовника напред
Тук математиката става особено интересна.
Да предположим, че Bitcoin не прави абсолютно нищо.
- Не пада до $60 000.
- Не пада до $50 000.
- Няма срив.
- Просто остава около $80 000.
Bitcoin завърши октомври 2021 г. около $61 000.
При цена $80 000 в края на октомври 2026 г. петгодишната обща доходност би била само около 30%.
Това означава приблизително:
5,5% годишно.
След това идва ноември.
Bitcoin завърши ноември 2021 г. около $57 000, макар че през същия месец достигна тогавашния си исторически връх близо до $69 000.
При $80 000 пет години по-късно доходността от края на месеца до края на месеца би била около 7% годишно.
Но ако измерваме от върха през ноември 2021 г., $80 000 пет години по-късно означават едва около 16% общо поскъпване.
Или приблизително:
3% годишно.
Помислете за това.
Bitcoin може да се търгува на привидно впечатляващата цена от $80 000 и едновременно с това да показва съвсем обикновена петгодишна доходност.
Не е необходим срив.
Знаменателят просто догонва историята.
А рискът не изчезва заедно със знаменателя
Това е ключовият момент.
Когато петгодишната доходност на Bitcoin намалява, защото по-високите цени от 2021 г. навлизат в началната точка, волатилността, която инвеститорът е преживял, не изчезва магически.
- Спадовете са се случили.
- Сривът през 2022 г. се е случил.
- Възстановяването след него се е случило.
- Следващите спадове също са се случили.
Волатилността е реална.
Това, което постепенно изчезва, е част от доходността („ранна доходност“, ако щете), която уж е компенсирала инвеститора за поетия риск.
И ако Bitcoin остане близо до сегашните нива, петгодишното му представяне, коригирано за риск, може да става все по-трудно за определяне като изключително.
А това е важно за актив, чиято инвестиционна теза все още често се защитава с впечатляващи исторически CAGR числа.
17-годишното дете
Това ми напомня за една аналогия, която използвам, когато обсъждам историческата доходност на Bitcoin.
Представете си, че измерваме растежа на човек от момента на зачеването.
- Началната точка е микроскопична. (две клетки)
- На една година детето е приблизително 75 сантиметра. (сметнете годишния CAGR!)
- На пет – около 110.
- На десет – около 140.
- На седемнадесет – може би 175.
Изчислете CAGR от зачеването до 17-годишна възраст и ще получите изумителен темп на растеж.
След това екстраполирайте същия CAGR за още 17 години.
Математиката може да бъде напълно вярна.
Изводът е абсурден.
Bitcoin вече е на приблизително 17 години.
Изчисляването на CAGR от цена $1, $10, $100 или дори $1 000 ни казва нещо интересно за историята му.
Но ни казва много по-малко за доходността, която може да получи инвеститорът, купуващ Bitcoin на $80 000.
С всяка изминала година още една част от онзи микроскопичен начален знаменател изчезва.
В един момент Bitcoin трябва да бъде оценяван не според това какво се е случило, когато почти никой не го е притежавал, а според доходността, която може да генерира вече зрял актив с пазарна капитализация от трилионен мащаб.
Подвижните петгодишни числа започват да правят точно това.
Часовник №4: ноември – междинните избори
И точно когато тази математика става все по-видима, Америка гласува.
Междинните избори през ноември добавят още един източник на несигурност към инвестиционна теза, която все повече зависи от благоприятна политика в САЩ.
Не прогнозирам резултата от изборите. (Опазил ме Бог!)
Самата несигурност е важната част.
- Крипторегулацията е политическа.
- CLARITY Act е политически въпрос.
- Политиката за стратегически резерв е политическа.
- Назначенията в регулаторните органи са политически.
- Участието на банките зависи от регулацията.
А институционалното приемане все повече се случва в рамка, създадена във Вашингтон.
Това създава една аналитична асиметрия, която инвеститорите би трябвало да избягват:
Не можем да капитализираме благоприятната държавна политика в оценката на Bitcoin, а едновременно с това да присвояваме нулева вероятност на неблагоприятната държавна политика.
Ако Вашингтон е част от бичата теза, той трябва да бъде и част от анализа на риска.
Четири часовника, една инвестиционна теза
Между сега и ноември Bitcoin е изправен пред четири необичайно концентрирани теста.
- 15 септември – регулация: Може ли CLARITY Act да премине 60-гласовото процедурно препятствие в Сената?
- 15–16 септември – парична политика: Какво ще направи Федералният резерв и какво ще означават новите инфлационни данни за следващите му решения?
- Октомври–ноември – математика: Какво ще се случи, когато петгодишният знаменател на Bitcoin навлезе по-дълбоко във високите цени от бичия пазар през 2021 г.?
- Ноември – политика: Какво ще се случи, ако междинните избори променят баланса на силите във Вашингтон?
Нито един от тези въпроси не ми казва къде ще бъде Bitcoin следващата седмица.
До ноември може да бъде $100 000.
Може да бъде $60 000.
Не знам.
И никой друг не знае.
Но има интересна асиметрия.
Ако Bitcoin поскъпне значително до ноември, голяма част от проблема с „подвижната доходност“ (rolling average) ще изчезне.
Но забележете какво означава самото това твърдение:
След 17 години Bitcoin все повече се нуждае от значително ново поскъпване само за да запази разказа за изключителната историческа доходност.
Да стои на едно място вече не е достатъчно.
Въпросът не е дали Bitcoin е поскъпнал
Разбира се, че е поскъпнал.
От най-ранните си търгувани цени – даже изключително много.
Но това не е въпросът пред човек, който разпределя капитал днес.
Инвеститорът, който избира между Bitcoin, злато, сребро, акции, облигации, недвижими имоти и кеш, не може днес да купи Bitcoin през 2011 г.
- Той получава днешната цена.
- Днешната очаквана доходност.
- И днешния риск.
Следователно релевантният въпрос не е:
„Бил ли е Bitcoin невероятна инвестиция?“
За достатъчно ранните инвеститори – безспорно.
Не е дори:
„Ще достигне ли Bitcoin нов исторически връх?“
Възможно е.
По-добрият въпрос е:
При днешната цена каква доходност мога разумно да очаквам срещу рисковете, които поемам – и по-добра ли е тя от наличните алтернативи?
Това вече е портфейлен анализ.
Не анализ на разкази.
Cui bono?
Това е един от въпросите, към които многократно се връщам в книгата си „BITCOIN: Аутопсия приживе“.
Кой има полза?
- Кой има полза да показва доходността на Bitcoin от 2011 г., вместо от 2021 г.?
- Кой има полза да цитира CAGR без волатилност?
- Кой има полза да говори за ръста, без да говори за максималния спад?
- Кой има полза да представя институционалното приемане като потвърждение на тезата, без да пита как институционализацията променя първоначалната идея на Bitcoin?
- Кой има полза от регулаторния оптимизъм, без да включва вероятност за регулаторно разочарование?
- Кой има полза от прогноза за $150 000, $250 000 или $1,000 000?
И може би най-важното:
Кой има полза, когато самото поскъпване се превръща в доказателство, че трябва да последва още поскъпване?
Нито един от тези въпроси не доказва, че Bitcoin е надценен.
Те правят нещо по-полезно.
Принуждават ни да разграничим:
- Bitcoin като протокол.
- Bitcoin като актив.
- Bitcoin като инвестиция.
- Bitcoin като разказ.
Това не са едно и също нещо.
От „Интелигентния инвеститор“ към „Осъзнатия инвеститор“
Именно тук Bitcoin се вписва и в по-широката идея зад трилогията ми „Осъзнатият инвеститор“.
Интелигентният инвеститор пита:
Какво да купя?
Осъзнатият инвеститор първо пита:
Защо вярвам в това, в което вярвам?
- Какви доказателства биха променили мнението ми?
- Измервам ли правилния период?
- Сравнявам ли с реалистични алтернативи?
- Получавам ли достатъчна компенсация за риска, който поемам?
И може би най-важното:
Щях ли да стигна до същия извод, ако вече не притежавах този актив?
Това не е анти-Bitcoin позиция.
Аз притежавам Bitcoin.
Притежавам го от 2016 г.
Той остава сравнително малка част от портфейла ми и подлежи на дисциплинирано ребалансиране.
Целта ми не е да докажа, че Bitcoin е „правилен“ или „грешен“ актив.
Целта е към Bitcoin да приложа точно същите стандарти, които бих приложил към акции, злато, облигации, недвижими имоти или всяка друга инвестиция.
А през следващите два месеца Bitcoin ще ни даде особено интересна възможност да направим точно това.
Протоколът ще продължи да произвежда блокове.
Лимитът от 21 милиона няма да се промени.
- Но знаменателят ще се промени.
- Вашингтон може да се промени.
- Федералният резерв може да промени курса.
- Конгресът може да промени правилата.
И инвестиционната теза трябва да издържи и на четирите часовника.
За автора
Александър Александров, MBA, CFA, CIA, CTP е финансов и оперативен ръководител, инвеститор, преподавател и автор с повече от три десетилетия опит. Автор е на трилогията „Осъзнатият инвеститор“ и на книгата „BITCOIN: Аутопсия приживе“. Притежава Bitcoin от 2016 г.
Методология
Петгодишното сравнение обхваща приблизително периода 4 септември 2021 г. – 4 септември 2026 г. Bitcoin, златото и среброто са измерени чрез съответните им цени в щатски долари. За S&P 500 се използва обща доходност с реинвестирани дивиденти.
CAGR представлява геометрично изчислена средногодишна доходност. Волатилността е изчислена от дневните доходности и анюализирана. Максималният спад е най-големият спад от връх до дъно през периода. Sharpe измерва свръхдоходността спрямо общата волатилност, а Sortino – спрямо неблагоприятната волатилност. При показателите, коригирани за риск, за безрискова доходност се използва доходността по тримесечните американски държавни ценни книжа.
Точните стойности могат да се различават умерено според източника на данни, пазарния календар, избраните крайни дати и методологията.
Отказ от отговорност
Настоящата публикация е с информационна и образователна цел и изразява личните възгледи и анализ на автора. Тя не представлява инвестиционен, финансов, правен или данъчен съвет, инвестиционна препоръка, индивидуална консултация, предложение или покана за покупка, продажба или държане на Bitcoin, криптоактиви, ценни книжа или други финансови инструменти.
Посочените примери, данни, пазарни сценарии и мнения не са съобразени с индивидуалното финансово състояние, инвестиционните цели, инвестиционния хоризонт, знанията, опита или толерантността към риск на конкретен инвеститор.
Историческата доходност не е гаранция за бъдещи резултати. Показателите Sharpe, Sortino, волатилност и максимален спад зависят от използваната методология, периода на измерване, честотата на данните и направените допускания.
Инвестирането носи риск от загуба на капитал. Bitcoin, криптоактивите и други високоволатилни активи могат да претърпят значителни и бързи промени в цената.
Статията е публикувана първоначално на 9 септември 2026 г. в бюлетина „Осъзнатият инвеститор“ в LinkedIn. Английска версия: „Bitcoin at $80,000: Four Clocks Are Now Ticking“.